- All Posts
- Aktualności
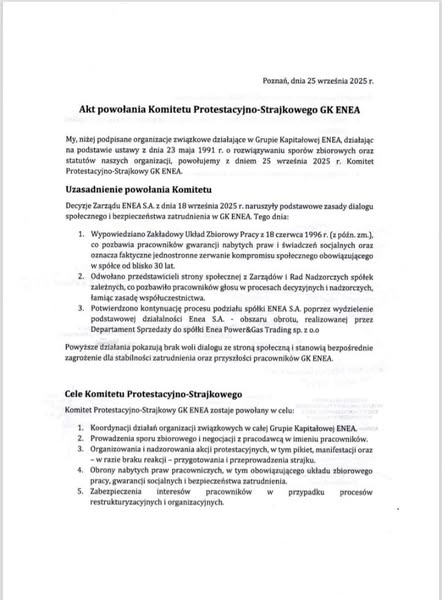
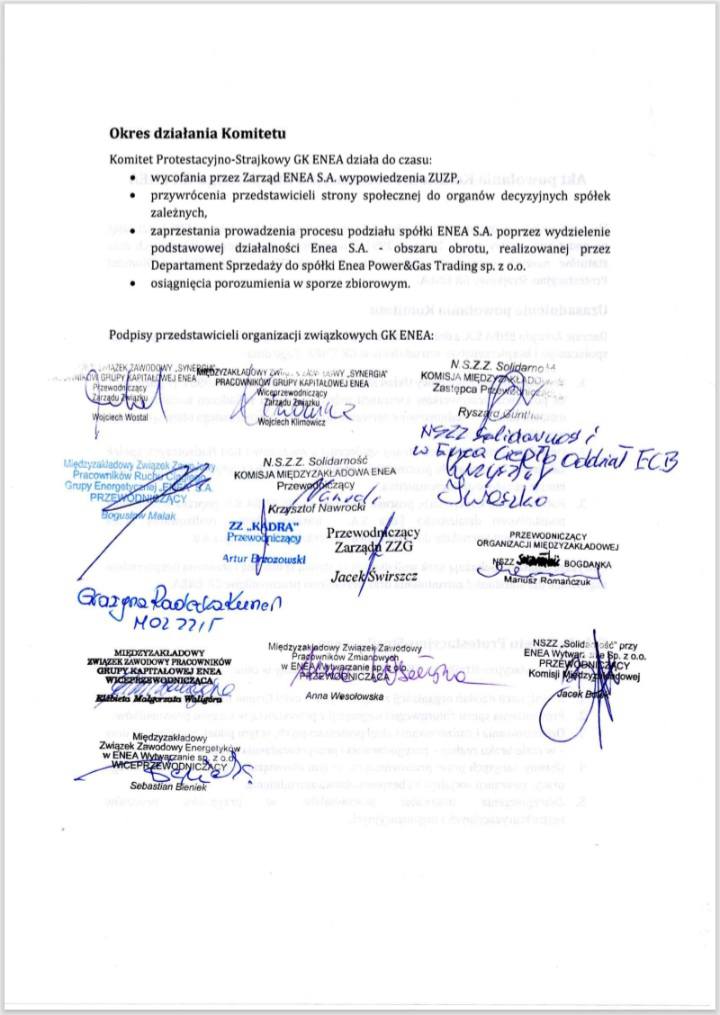
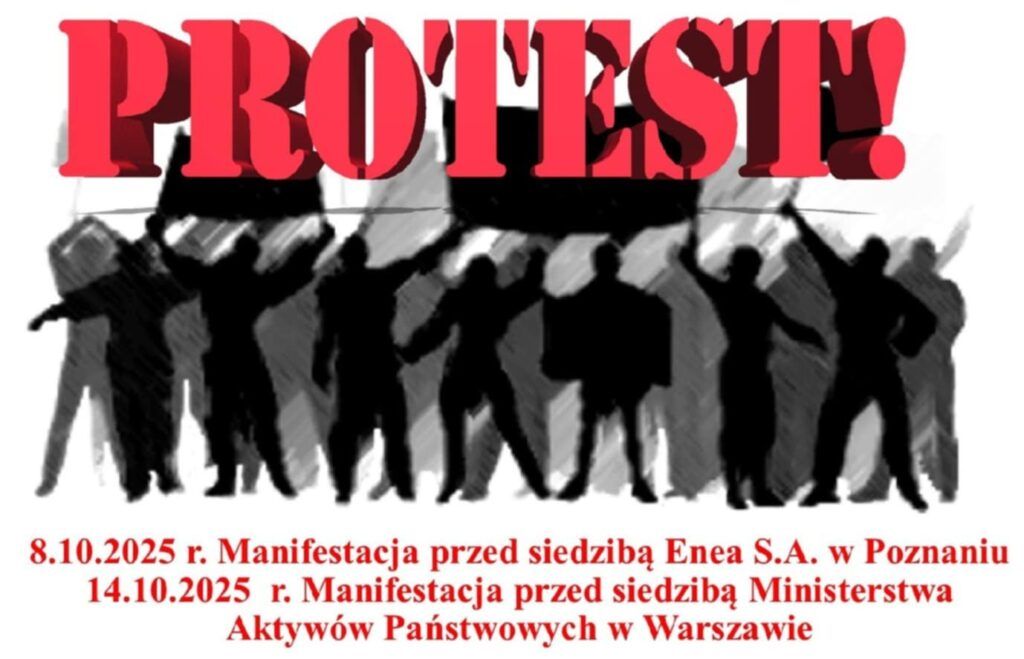
Organizacje związkowe działające w Grupie Kapitałowej ENEA powołały Komitet Protestacyjno-Strajkowy. To reakcja na decyzję zarządu z 18 września o wypowiedzeniu Zakładowego Układu Zbiorowego Pracy oraz na plany wyodrębnienia działu sprzedaży i przeniesienia go do osobnej spółki w ramach grupy.
Związkowcy wskazują na trzy główne powody powołania komitetu:
- Wypowiedzenie ZUZP z 1996 r., co pozbawia pracowników gwarancji nabytych praw i świadczeń.
- Odwołanie przedstawicieli strony społecznej z organów spółek zależnych, co eliminuje głos pracowników w procesach decyzyjnych.
- Potwierdzenie przez zarząd kontynuacji podziału spółki, w tym wydzielenia Departamentu Sprzedaży do Enea Power&Gas Trading sp. z o.o.
„To działania jednostronne, które pokazują brak dialogu ze stroną społeczną i stanowią bezpośrednie zagrożenie dla stabilności zatrudnienia” – podkreślają przedstawiciele załogi.
Jak mówią, komitet protestacyjno-strajkowy został powołany w odpowiedzi na decyzje zarządu, które – ich zdaniem pracowników – naruszają podstawowe zasady dialogu społecznego i bezpieczeństwa zatrudnienia. Członkowie komitetu mają reprezentować załogę w sporze zbiorowym, prowadzić negocjację z pracodawcą oraz koordynować wszystkie działania związkowe w spółce, a także przygotowywać i nadzorować akcje protestacyjne. Jak podkreślają związkowcy, celem jest obrona praw pracowniczych i gwarancji socjalnych oraz doprowadzenie do wycofania wypowiedzenia Zakładowego Układu Zbiorowego Pracy, przywrócenia strony społecznej do organów decyzyjnych i wstrzymania procesu podziału spółki. Komitet ma działać do momentu osiągnięcia porozumienia.
Planowane protesty:
- 8 października 2025 r. – manifestacja przed siedzibą ENEA S.A. w Poznaniu
- 14 października 2025 r. – manifestacja przed siedzibą Ministerstwa Aktywów Państwowych w Warszawie.
Od kilku lat (także w 2025 roku) związkowcy mogą skorzystać z ulgi w podatku dochodowym od osób fizycznych (PIT). Można odliczyć od dochodu przed opodatkowaniem kwotę faktycznie zapłaconych w rozliczanym roku podatkowym składek członkowskich na rzecz związków zawodowych – aktualnie nie więcej niż 840 zł. Jeżeli składkę związkową potrąca z wynagrodzenia pracodawca, to informację o potrąceniu zamieszcza w PIT-11. W innej sytuacji trzeba posiadać dowód wpłaty składek członkowskich na rzecz związku zawodowego.
Ulga dla związkowców w PIT 2024/2025 – podstawa prawna. Maksymalnie 840 zł odliczenia od dochodu z tytułu zapłaconych składek członkowskich na rzecz związków zawodowych
Na podstawie art. 26 ust. 1 pkt 2c) ustawy o PIT, dochód, który jest podstawą obliczenia podatku, można pomniejszyć (odliczyć od dochodu) m.in. o kwotę składek członkowskich zapłaconych na rzecz związków zawodowych, w wysokości nieprzekraczającej w roku podatkowym kwoty 840 zł.
Ten limit odliczenia w wysokości 840 zł został ustalony przez art. 3 ustawy z dnia 28 lipca 2023 r. o zmianie ustawy o emeryturach pomostowych oraz niektórych innych ustaw (Dz.U. z 2023 r. poz. 1667). Zmiana co do zasady weszła w życie 1 stycznia 2024 r. ale na podstawie art. 8 tej nowelizacji, ten limit 840 zł ma zastosowanie do dochodów (przychodów) uzyskanych od 1 stycznia 2023 r. Czyli w rozliczeniu PIT za 2023 rok można już było skorzystać już z wyższej kwoty odliczenia. Od tego czasu nie zmieniono maksymalnej kwoty odliczenia, a zatem i za 2024 rok i za 2025 rok obowiązuje ta sama kwota.
Co istotne, odliczyć można tylko faktycznie zapłacone składki w danym roku podatkowym – decyduje data realizacji przelewu lub data pokwitowania wpłaty w gotówce składek.
Chodzi tu o składki członkowskie płacone na rzecz wszelkich legalnie działających (na podstawie ustawy z 23 maja 1991 r. o związkach zawodowych) związków zawodowych, zarejestrowanych w Krajowym Rejestrze Sądowym bez względu na branżę. Warto wiedzieć, że na podstawie ww. ustawy o związkach zawodowych prawo tworzenia związków zawodowych i wstępowania do tych związków mają osoby wykonujące pracę zarobkową, funkcjonariusze różnych służb, emeryci i renciści, a nawet woluntariusze, stażyści i bezrobotni.
Składka członkowska potrącana przez pracodawcę - informacja musi być w PIT-11
W sytuacji, gdy składki na rzecz związku zawodowego potrącane są przez pracodawcę z wynagrodzenia, podatnikowi do udowodnienia wysokości poniesionych na ten cel wydatków wystarczy jedynie informacja płatnika zamieszczona w PIT-11.
Wykazana w PIT-11 kwota składki na rzecz związku zawodowego nie może być większa niż limit na dany rok podatkowy - aktualnie 840 zł.
Przykład
Przykład
Pan Tomasz jest nauczycielem zatrudnionym na umowę o pracę. Jednocześnie jest członkiem związku zawodowego zrzeszającego nauczycieli. Upoważnił swojego pracodawcę do przekazywania ze swojego wynagrodzenia składki członkowskiej na rzecz tego związku. Czy podatnik może skorzystać z ulgi na związki zawodowe?
Odpowiedź: Pan Tomasz (nauczyciel – związkowiec) może skorzystać z ulgi na związki zawodowe w rozliczeniu za 2024 r. Kwota przysługującego odliczenia będzie wynikała z informacji PIT-11 przekazanej podatnikowi przez pracodawcę.
Gdy pracodawca nie potrąca składek członkowskich trzeba mieć dowody wpłaty
Natomiast gdy pracodawca nie potrąca składek członkowskich z wynagrodzenia pracownika-związkowca, to ów związkowiec (podatnik PIT) ma obowiązek posiadać dowód (dowody) wpłaty składek członkowskich na rzecz związków zawodowych. Dowód wpłaty składek musi zawierać co najmniej: dane identyfikujące członka związku zawodowego dokonującego wpłaty, nazwę organizacji związkowej na rzecz której dokonano wpłaty, tytuł i datę wpłaty a także oczywiście kwotę wpłaconych składek.
Przykład
Przykład
Pani Anna jest sprzedawczynią. Jest zatrudniona na umowę cywilnoprawną. Samodzielnie opłaca składkę członkowską na rzecz związku zawodowego zrzeszającego pracowników handlu. Czy podatnik może skorzystać z ulgi na związki zawodowe?
Odpowiedź: Podatniczka może skorzystać z ulgi na związki zawodowe w rozliczeniu za 2024 r., maksymalnie do wysokości 840 zł, pod warunkiem, że posiada dowody wpłat składek członkowskich, z których będzie wynikała data i kwota wpłat, nazwa organizacji związkowej oraz dane identyfikujące podatnika.
oprac. Paweł Huczko