• All Posts
  • Aktualności
  • Baner na głównej
  • Posiedzenia zarządu
  • Prasówka
  • Wydarzenia
  • Zakładki

2025-04-09
/ Dodał:Gelen

Jednym z warunków przyznania emerytury pomostowej przez ZUS jest wykonywanie wcześniej prac w szczególnych warunkach lub w szczególnym charakterze. Często jest problem z udokumentowaniem tego. Wtedy ZUS wydaje decyzję odmowną i nie przyznaje emerytury pomostowej.

W takiej sytuacji warto zwrócić się do Państwowej Inspekcji Pracy. Ma ona określone prawem kompetencje, by doprowadzić do zmiany decyzji przez ZUS. Tylko w 2024 roku zdarzyło się to w 40. Przypadkach.

Dla kogo emerytury pomostowe z ZUS: jakie warunki trzeba spełnić, by otrzymać pieniądze

Po zmianie prawa wiele osób odzyskało prawo do emerytury pomostowej, która była już świadczeniem w likwidacji. Jednak często w praktyce konkretnym osobom trudno uzyskać to świadczenie z ZUS ponieważ ich stanowisko pracy nie znajduje się w wykazie stanowisk pracy, na których są wykonywane prace w szczególnych warunkach lub o szczególnym charakterze. Co wtedy?
Ustawa w tym zakresie daje duże kompetencje Państwowej Inspekcji Pracy. Osoby, które w tej sprawie zwróciły się do PIP tylko w 2024 r. w czterdziestu indywidualnych przypadkach uzyskały podstawę prawną do wypłacania im przez Państwową Inspekcję Pracy emerytury pomostowej.

Emerytura pomostowa w ZUS: komu przysługuje w 2025 roku i na jakich zasadach

Działania inspektorów pracy otwierają zatrudnionym w szczególnych warunkach i o szczególnym charakterze drogę do ubiegania się o prawo do emerytury pomostowej z tego tytułu. W 2024 r. inspektorzy wydali 40 decyzji ważnych dla takich osób.

Ustawa o Państwowej Inspekcji Pracy uprawnia inspektorów do:

  • kontroli wykazu stanowisk pracy, na których są wykonywane prace w szczególnych warunkach lub o szczególnym charakterze,
  • kontroli ewidencji pracowników wykonujących prace w szczególnych warunkach lub o szczególnym charakterze (o których mowa w 41 ust. 4 ustawy z dnia 19 grudnia 2008 r. o emeryturach pomostowych).

W 2024 roku inspektorzy wydali:

  • 24 decyzje o wpisanie stanowiska do wykazu stanowisk pracy, na których są wykonywane prace w szczególnych warunkach lub o szczególnym charakterze,
  • 16 decyzji o wpisaniu pracownika do ewidencji pracowników wykonujących prace w szczególnych warunkach lub o szczególnym charakterze

W tym okresie inspektorzy pracy przeprowadzili 39 kontroli dotyczących wykazu stanowisk, na których są wykonywane prace w szczególnych warunkach lub o szczególnym charakterze, lub ewidencji pracowników wykonujących te prace w 33 podmiotach.

Emerytura pomostowa: skarga do Państwowej Inspekcji Pracy

Ustawa o emeryturach pomostowych od 1 stycznia 2023 r. przewiduje obowiązek pracodawcy powiadomienia zatrudnionych pracowników o:
treści wykazu stanowisk pracy, na których wykonywane są prace w szczególnych warunkach lub o szczególnym charakterze oraz o wpisie lub odmowie dokonania wpisu do ewidencji pracowników wykonujących pracę w szczególnych warunkach lub o szczególnym charakterze.

Skarga do Państwowej Inspekcji Pracy przysługuje pracownikowi zarówno w sytuacji, gdy stanowisko pracy nie zostało umieszczone w wykazie prowadzonym przez pracodawcę, jak i w sytuacji, gdy pracownik nie został umieszczony w ewidencji zatrudnionych w szczególnych warunkach bądź o szczególnym charakterze.
Przepisy o emeryturach pomostowych nie określają procedury postępowania organów Państwowej Inspekcji Pracy w razie wniesienia skargi przez pracownika. Niezbędne stało się zatem wypracowanie przez Inspekcję Pracy trybu postępowania – z uwzględnieniem przepisów ustawy o Państwowej Inspekcji Pracy, ustawy o emeryturach pomostowych oraz Kodeksu postępowania administracyjnego.

Skarga do PIP w sprawie emerytury pomostowej: jaki tryb postępowania

Skarga traktowana jest jak wniosek o wszczęcie postępowania kontrolnego i administracyjnego. Oznacza to, że organy Państwowej Inspekcji Pracy mają obowiązek zapewnienia pracownikowi wszelkich uprawnień przewidzianych w przepisach Kodeksu postępowania administracyjnego dla strony postępowania, w tym przede wszystkim zapewnienia czynnego udziału w każdym stadium postępowania, a przed wydaniem decyzji umożliwienia wypowiedzenia się co do zebranych dowodów i materiałów.
Stronami postępowania w przedmiocie nieumieszczenia stanowiska pracy, na którym pracownik wykonuje pracę, w wykazie stanowisk pracy, na których są wykonywane prace w szczególnych warunkach lub o szczególnym charakterze, lub nieumieszczenia pracownika w ewidencji pracowników wykonujących prace w szczególnych warunkach lub o szczególnym charakterze, jest wnoszący skargę pracownik oraz pracodawca.

Głównym celem prowadzonych przez inspektorów pracy czynności kontrolnych jest ustalenie, czy faktycznie wykonywane przez pracowników prace są pracami prowadzonymi w szczególnych warunkach lub pracami o szczególnym charakterze.
Wynikiem kontroli przeprowadzanych przez inspektorów pracy są decyzje administracyjne, adekwatne do poczynionych ustaleń w zakresie rozszerzenia listy stanowisk ujętych w takim wykazie czy zakwalifikowania danego pracownika jako wykonującego prace w szczególnych warunkach lub o szczególnym charakterze.

Emerytura pomostowa: decyzja Państwowej Inspekcji Pracy

Po przeprowadzeniu kontroli inspektor pracy może w szczególności wydać decyzję:

  • nakazującą umieszczenie stanowiska w wykazie – jeżeli stwierdzi, że stanowisko, na którym jest zatrudniony pracownik, nie zostało umieszczone w wykazie, a spełnia wszystkie przesłanki do objęcia go wpisem do wykazu;
  • odmawiającą nakazania umieszczenia stanowiska w wykazie – jeżeli stwierdzi, że stanowisko, na którym jest zatrudniony pracownik, nie zostało umieszczone w wykazie, natomiast przedstawione dokumenty oraz kontrola nie potwierdzą wykonywania na tym stanowisku pracy w szczególnych warunkach lub o szczególnym charakterze;
  • nakazującą umieszczenie pracownika w ewidencji – jeżeli stwierdzi, że dane stanowisko zostało umieszczone w wykazie, a pracownik zatrudniony na takim stanowisku nie został umieszczony w ewidencji, mimo że spełnia wszystkie przesłanki do objęcia go wpisem ze względu na wykonywane prace;
  • odmawiającą nakazania umieszczenia pracownika w ewidencji – jeżeli stwierdzi, że dane stanowisko zostało umieszczone w wykazie, a pracownik zatrudniony na takim stanowisku nie został umieszczony w ewidencji, natomiast przedstawione dokumenty oraz kontrola na stanowisku pracy nie potwierdzą wykonywania pracy w szczególnych warunkach lub o szczególnym charakterze.

Emerytura pomostowa: postępowanie po decyzji inspektora pracy

Każda z wydanych decyzji doręczana jest stronom, czyli pracodawcy i pracownikowi. Ponadto o zakończeniu postępowania zawiadamia się Zakład Ubezpieczeń Społecznych, przekazując kopię prawomocnej decyzji.
Strony mogą wnieść odwołanie od takiej decyzji do organu drugiej instancji, tj. okręgowego inspektora pracy. Na decyzję wydaną w drugiej instancji zarówno pracodawcy, jak i pracownikowi przysługuje uprawnienie do wniesienia skargi do wojewódzkiego sądu administracyjnego.
Rozstrzygnięcie tego sądu może być zakwestionowane zarówno przez strony, jak i właściwy organ Państwowej Inspekcji Pracy, którzy mają prawo do wniesienia skargi kasacyjnej do Naczelnego Sądu Administracyjnego.

Kto ma prawo do emerytury pomostowej w 2025 roku

Zgodnie z art. 4 ustawy o emeryturach pomostowych prawo do tego świadczenia (z uwzględnieniem art. 5-12 tej ustawy) przysługuje pracownikowi, który spełnia łącznie następujące warunki:

  • 1) urodził się po dniu 31 grudnia 1948 r.;
  • 2) ma okres pracy w szczególnych warunkach lub o szczególnym charakterze wynoszący co najmniej 15 lat;
  • 3) osiągnął wiek wynoszący co najmniej 55 lat dla kobiet i co najmniej 60 lat dla mężczyzn;
  • 4) ma okres składkowy i nieskładkowy, ustalony na zasadach określonych w art. 5-9 i art. 11 ustawy o emeryturach i rentach z FUS, wynoszący co najmniej 20 lat dla kobiet i co najmniej 25 lat dla mężczyzn;
  • 5) po dniu 31 grudnia 2008 r. wykonywał pracę w szczególnych warunkach lub o szczególnym charakterze, w rozumieniu art. 3 ust. 1 i 3 ustawy o emeryturach pomostowych.

Szczegółowe informacje na temat zasad ubiegania się o emerytury pomostowe na stronie ZUS https://www.zus.pl/emerytura-pomostowa

infor.pl
2025-04-08
/ Dodał:Gelen

Z Kodeksu pracy wynika, że osoba, wobec której pracodawca naruszył zasadę równego traktowania w zatrudnieniu, ma prawo do odszkodowania w wysokości nie niższej niż minimalne wynagrodzenie za pracę. W indywidualnych interpretacjach podatkowych z dnia 11 lipca 2024 r. i 7 listopada 2024 r. Dyrektor Krajowej Informacji Skarbowej wyjaśnia, jakie są zasady opodatkowania takiego odszkodowania podatkiem dochodowym od osób fizycznych.

Odszkodowanie dla pracownika za nierówne traktowanie w pracy (dyskryminację)

Z art. 183d Kodeksu pracy wynika, iż przesłanką przyznania odszkodowania jest naruszenie przez pracodawcę względem pracownika zasady równego traktowania w zatrudnieniu. Uszczegółowieniu tej zasady poświęcony jest Rozdział IIa Działu I Kodeksu pracy - od art. 183a do art. 183e k.p.

Równe traktowanie w zatrudnieniu oznacza niedyskryminowanie w jakikolwiek sposób, bezpośrednio lub pośrednio w zakresie:
1) nawiązania i rozwiązania stosunku pracy,
2) warunków zatrudnienia, awansowania oraz dostępu do szkolenia w celu podnoszenia kwalifikacji zawodowych,
w szczególności bez względu na:
- płeć,
- wiek,
- niepełnosprawność,
- rasę,
- religię,
- wyznanie,
- narodowość,
- pochodzenie etniczne,
- przekonania polityczne,
- przynależność związkową,
- orientację seksualną,
- zatrudnienie na czas określony lub nieokreślony,
- zatrudnienie w pełnym lub w niepełnym wymiarze czasu pracy.

Za naruszenie zasady równego traktowania w zatrudnieniu uważa się różnicowanie przez pracodawcę sytuacji pracownika z jednej lub kilku w/w przyczyn, którego skutkiem jest w szczególności:
a) odmowa nawiązania lub rozwiązanie stosunku pracy,
b) niekorzystne ukształtowanie wynagrodzenia za pracę lub innych warunków zatrudnienia albo pominięcie przy awansowaniu lub przyznawaniu innych świadczeń związanych z pracą,
c) pominięcie przy typowaniu do udziału w szkoleniach podnoszących kwalifikacje zawodowe
- chyba że pracodawca udowodni, że kierował się obiektywnymi powodami.

W szczególności pracownicy mają prawo do jednakowego wynagrodzenia za jednakową pracę lub za pracę o jednakowej wartości. Takie jednakowe wynagrodzenie musi obejmować wszystkie składniki wynagrodzenia, bez względu na ich nazwę i charakter, a także inne świadczenia związane z pracą, przyznawane pracownikom w formie pieniężnej lub w innej formie niż pieniężna.

Natomiast pracami o jednakowej wartości są prace, których wykonywanie wymaga od pracowników porównywalnych kwalifikacji zawodowych, potwierdzonych dokumentami przewidzianymi w odrębnych przepisach lub praktyką i doświadczeniem zawodowym, a także porównywalnej odpowiedzialności i wysiłku.

Zakaz dyskryminacji pracowników - jak rozumie to Sąd Najwyższy

Warto odnotować, iż w wyroku z 9 maja 2019 r., III PK 50/18 Sąd Najwyższy uznał, iż "(...) pod pojęciem "zasady równego traktowania w zatrudnieniu" z art. 18(3d) k.p. należy rozumieć zarówno dyskryminację ze względu na niedozwolone kryterium różnicujące z art. 18(3a) k.p., jak i inne, poza dyskryminacją, przypadki nierównego traktowania w zatrudnieniu. Wprawdzie przepis art. 18(3d) k.p. posługuje się terminem "zasada równego traktowania w zatrudnieniu", zdefiniowanym w art. 18(3a) k.p. jako "niedyskryminowanie w jakikolwiek sposób", to jednak zasady tej nie należy redukować do zakazu dyskryminacji ze względu na niedozwolone kryterium różnicujące, ponieważ zasada ta obejmuje także inne, poza dyskryminacją, przypadki niedozwolonego nierównego traktowania w zatrudnieniu. Przedmiotowy wyrok zapadł bowiem w stanie faktycznym dotyczącym nierównego traktowania z uwagi na macierzyństwo pracownicy. Na tym tle Sąd Najwyższy kategorycznie stwierdził, że: macierzyństwo, mimo że nie jest wymienione w art. 18(3a) § 1 k.p., jest niewątpliwie objęte zakresem zasady równego traktowania w zatrudnieniu. Dyskryminacja pracownicy ze względu na jej macierzyństwo jest nieusprawiedliwioną dyskryminacją bezpośrednią, która narusza jej konstytucyjnie chronioną godność (w wymiarze indywidualnym i uniwersalnym) jako człowieka oraz (w wymiarze wspólnotowym) jako członkini polskiego społeczeństwa obywatelskiego i jako członkini kolektywu pracowniczego."

Wysokość i składniki odszkodowania za dyskryminację. Szkoda majątkowa i niemajątkowa. Poniesione straty a utracone korzyści

Zarazem art. 183d Kodeksu pracy stanowi, że wysokość odszkodowania nie może być niższa niż minimalne wynagrodzenie za pracę ustalane na podstawie odrębnych przepisów, czyli ustawy z dnia 10 października 2002 r. o minimalnym wynagrodzeniu za pracę i cyklicznie wydawanych na jej podstawie aktów wykonawczych (rozporządzeń Rady Ministrów). Ustawodawca wskazał zatem jedynie minimalny poziom odszkodowania, w żaden bliższy sposób nie określając podstaw jego ustalenia, maksymalnej wysokości czy też jego poszczególnych składników.

Zasadniczą funkcją tego odszkodowania jest naprawienie szkody majątkowej. Dlatego też podstawowym przykładem wysokości odszkodowania za nierówne traktowania przy wynagradzaniu byłaby różnica pomiędzy wyższym wynagrodzeniem, jakie pracownik powinien otrzymywać, gdyby nie był w tym zakresie dyskryminowany, a niższym wynagrodzeniem, które faktycznie w danym okresie otrzymywał. Zwraca się natomiast uwagę w orzecznictwie sądowym, iż w przypadkach bardzo niskich świadczeń, których pracownik był pozbawiony wskutek dyskryminacji, samo zasądzenie z tego tytułu drobnej kwoty może nie spełniać należycie funkcji omawianego odszkodowania. Sąd może zasądzić wówczas odszkodowanie przewyższające szkodę majątkową, w szczególności w razie znacznego stopnia winy pracodawcy i/lub krzywdy doznanej przez pracownika. Krzywda doznana przez pracownika stanowi natomiast szkodę niemajątkową - ze swej natury niewymierną, ale możliwą do wynagrodzenia poprzez zapłatę zadośćuczynienia pieniężnego.

We wspomnianym wyroku z dnia 9.05.2019 r., III PK 50/18 Sąd Najwyższy podzielił takie stanowisko stwierdzając, że "(...) skoro odszkodowanie to powinno być skuteczne, proporcjonalne i odstraszające, to przy ustalaniu jego wysokości należy brać pod uwagę nie tylko okoliczności leżące po stronie pracownika, ale także po stronie pracodawcy, w szczególności dla dania pracownikowi pełnego zadośćuczynienia za doznaną krzywdę."
Pogląd, iż odszkodowanie z tytułu naruszenia zasady równego traktowania w zatrudnieniu powinno kompensować nie tylko szkodę majątkową, ale także niemajątkową w postaci poczucia krzywdy związanego z doznaną dyskryminacją utrwalony został w kolejnych wyrok Sądu Najwyższego - z dnia 6 października 2021 r., I PSKP 21/21 i z dnia 27 października 2021 r., II PSKP 63/21.

Zgodnie z art. 361 § 2 Kodeksu cywilnego odszkodowanie obejmuje zarówno powstałą stratę (czyli wartość, która była w mieniu poszkodowanego i z niego wyszła, tzw. damnum emergens), jak i utracone korzyści (czyli wartość, która mogłaby wejść do mienia poszkodowanego, ale z uwagi na wyrządzenie szkody do niego nie weszła, tzw. lucrum cessans). Szkoda pracownika z powodu złamania przez pracodawcę zasady równego traktowania w zatrudnieniu z reguły polega na utracie przez pracownika korzyści, np. wyższego wynagrodzenia.

Opodatkowanie odszkodowania. Warunki zwolnienia

Ustawa z dnia 26 lipca 1991 r. o podatku dochodowym od osób fizycznych (ustawa o PIT) stanowi w art. 12 ust. 1, iż za przychody ze stosunku pracy uważa się wszelkiego rodzaju wypłaty pieniężne. Natomiast w ustawie tej przewidziano również zwolnienie z opodatkowania konkretnych rodzajów odszkodowań i zadośćuczynień, a w szczególności:

1) na podstawie art. 21 ust. 1 pkt 3 ustawy o PIT - odszkodowań i zadośćuczynień, których wysokość lub zasady ustalania wynikają wprost z przepisów ustaw lub aktów wykonawczych. Jednakże art. 18(3d) Kodeksu pracy określa jedynie minimalną wysokość odszkodowania, dlatego też przedmiotowe zwolnienie nie znajdzie w tej sytuacji zastosowania;

2) na podstawie art. 21 ust. 1 pkt 3b ustawy o PIT - odszkodowań i zadośćuczynień otrzymanych na podstawie wyroków lub ugód sądowych, lecz z wyjątkiem odszkodowań lub zadośćuczynień dotyczących korzyści, które podatnik mógłby osiągnąć, gdyby mu szkody nie wyrządzono. W interpretacji organów administracji skarbowej szkoda wynikła z nierównego traktowania w zatrudnieniu polega na utracie przez pracownika korzyści i wówczas również nie zachodzi podstawa do zwolnienia z podatku PIT.

W wyroku z dnia 13 lutego 2020 r., II FSK 1755/18 Naczelny Sąd Administracyjny tłumaczy, że zwolnienie odszkodowań od podatku jest związane przede wszystkim z faktem, że są one formą naprawienia zaistniałej szkody, a zatem nie stanowią realnego przysporzenia majątkowego. Odszkodowanie w zakresie utraconych korzyści w zasadzie nie ma skutku w postaci przywrócenia stanu poprzedniego (stanu sprzed szkody). Nieuzasadnione byłoby więc zwolnienie tego rodzaju świadczeń od podatku dochodowego, tym bardziej że utracona korzyść stanowiłaby zasadniczo przychód podatkowy podlegający opodatkowaniu.

Interpretacja indywidualna wydana przez Dyrektora Krajowej Informacji Skarbowej (DKIS) 11 lipca 2024 r. (sygn. 0114-KDIP3-2.4011.478.2024.1.JK2) dotyczyła stanu faktycznego, w którym odszkodowanie wypłacone pracownicy na podstawie ugody sądowej zostało określone jako wyrównanie różnicy między wynagrodzeniem otrzymanym a wynagrodzeniem, jakie powinna otrzymać przy zachowaniu zasady równego traktowania w zatrudnieniu w myśl art. 18(3d) Kodeksu pracy. Wyraźnie stwierdzono, że świadczenie to dotyczy utraconych korzyści, a nie rzeczywistej straty. Z tego powodu świadczenie to nie korzysta ze zwolnienia z opodatkowania na podstawie art. 21 ust. 1 pkt 3b ustawy o PIT. Dlatego też - zdaniem Dyrektora KIS - pracodawca, jako płatnik, postąpił zgodnie z prawem, potrącając zaliczkę na podatek dochodowy od wypłaconej kwoty odszkodowania.

Z kolei w indywidualnej interpretacji DKIS z dnia 7 listopada 2024 r. (sygn. 0113-KDIPT2-2.4011.592.2024.3.KR) analizowane było zagadnienie, w którym pracownik w toku procesu sądowego wskazywał, że połowa dochodzonej kwoty odpowiada równowartości dodatku specjalnego do wynagrodzenia (premii), której pracownikowi nie przyznano, a w pozostałych 50% ma na celu rekompensatę doznanej krzywdy wynikającej z nierównego traktowania oraz ma pełnić funkcję sankcyjną i prewencyjną wobec pracodawcy. Zgodnie z uzasadnieniem wyroku sąd pracy przyjął, że na zasądzoną kwotę składa się odszkodowanie w wysokości równej minimalnemu wynagrodzeniu za pracę oraz pozostała kwota tytułem wyrównania krzywdy niemajątkowej pracownika.

Również jednak w takim przypadku DKIS uznał, że cała kwota zasądzonego przez sąd odszkodowania tytułem naruszenia zasad równego traktowania w zatrudnieniu (a więc łącznie z częścią stanowiącą w istocie rzeczy zadośćuczynienie za krzywdę) nie korzysta ze zwolnienia od podatku na podstawie art. 21 ust. 1 pkt 3 i pkt 3b ustawy o podatku dochodowym od osób fizycznych.

Podstawa prawna:
- ustawa z dnia 23 kwietnia 1964 r. - Kodeks cywilny,
- ustawa z dnia 26 czerwca 1974 r. - Kodeks pracy,
- ustawa z dnia 26 lipca 1991 r. o podatku dochodowym od osób fizycznych.

oprac. Paweł Huczko

2025-04-07
/ Dodał:Gelen

Emerytury stażowe już osiem lat temu obiecał w kampanii prezydenckiej Andrzej Duda. Obiecali je też politycy obecnie rządzącej koalicji. Lata lecą, osoby które na emerytury stażowe czekają powoli umierają, a realizacji obietnic nie ma. Czy w końcu będą emerytury stażowe - ile i dla kogo. Czy Sejm dokończy prace nad dwoma projektami ustaw o emeryturze stażowej w najbliższym czasie.

Los obu projektów zależy od stanowiska rządu. Wnioskodawcy nie mogą się go wciąż doczekać. Padła obietnica, że zostanie ono w Sejmie przedstawione do końca2024 roku. W imieniu rządu ma je przygotować Ministerstwo Rodziny, Pracy i Polityki Społecznej. Rok 2024 się skończył, kolejny już niemal w połowie, a projekt nie ruszył z miejsca.

Opór  ministra finansów, a w konsekwencji Rady Ministrów przed emeryturami stażowymi jest całkowicie niezrozumiały. W przeciwieństwie do idących w dziesiątki miliardów transferów w rodzaju wdowia renta, o programie Rodzina 800 plus już nie wspominając, emeryci stażowi nie wyciągają ręki do budżetu po dotację, a chcą tylko własnych pieniędzy.
Opór tym bardziej niezrozumiały, że jednocześnie wprowadzenie emerytur stażowych odsuwa na jakiś czas pilną potrzebę podniesienia wieku emerytalnego.

Nowe emerytury z ZUS - za staż pracy

Poprzedni rząd w sposób zupełnie niezrozumiały animował emerytury pomostowe, które od początku reformy były wygaszane, co tylko świadczy o niezrozumieniu problemu.
Emerytury pomostowe są dla osób, które pracowały w ciężkich lub szkodliwych warunkach dla zdrowia. Systemowo, by doczekały one emerytury na normalnych warunkach mogą przejść na rentę.

Ujmując rzecz najprościej - emerytury stażowe nie mają takiej funkcji. One dotyczą pracujących w dowolnych warunkach, ale schorowanych i nie mających sił do pracy, bo pracę tę zaczynali jako de facto dzieci - czternasto- czy choćby szesnastoletnie, w w szkołach zawodowych. Mają po 40, i więcej lat pracy, ale do ustawowego wieku emerytalnego brakuje im kilku lat. Mają też już w ZUS zgromadzone na kontach emerytalnych odpowiednie fundusze ze składek emerytalnych płaconych przez dekady ciężkiej pracy.

Emerytury stażowe: będą dopiero jak Sejm uchwali ustawę

Oba projekty przewidują możliwość przejścia na emeryturę jeszcze przed osiągnięciem ustawowego wieku emerytalnego, pod warunkiem uzyskania odpowiedniego stażu ubezpieczeniowego. Ma on wynosić – licząc w sumie lata składkowe i nieskładkowe – 35 lat dla kobiet i 40 lat dla mężczyzn.
Taka możliwość ma dotyczyć osób objętych systemem emerytalnym na nowych zasadach czyli, dla których prowadzone są konta emerytalne, a emerytura jest wyliczana na podstawie zgromadzonych tam kapitałów.
By nie mnożyć grona osób pobierających emerytury groszowe ma być dodatkowy warunek – emerytura wyliczona przez ZUS dla takiej osoby nie może być niższa od gwarantowanej emerytury minimalnej czyli obecnie 1 780,96 zł, a po waloryzacji z dniem 1 marca 2025 r. najprawdopodobniej 1 884,61 zł.

Emerytury stażowe: komu zależy na szybszym przejściu na emeryturę

Oczywiście mimo ograniczenia, że emerytura stażowa nie może być niższa od emerytury minimalnej, niemal pewne jest, że zdecydowana większość takich emerytur stażowych będzie bardzo niska.
Mimo to chętnych nie brakuje. Według prognozy ZUS gdyby emerytury stażowe stały się dostępne, od razy skorzystałoby z nich 380 tys. osób.

Główny powód, to stan zdrowia. Zasadnicza część pracowników upominających się o emerytury stażowe przepracowała już nawet czterdzieści lat lub więcej, bo zaczynali często w wieku czternastu lat, jako młodociani rozpoczynający edukację w szkole zawodowej.
Teoretycznie powinny im przysługiwać emerytury pomostowe, ale nie wszyscy wykonywali prace, które do takiej formy emerytury uprawniają, dlatego emerytura ze względu na staż pracy w ich sytuacji wydaje się być jedynym możliwym rozwiązaniem na rezygnację z ciężkiej pracy przed ukończeniem ustawowego wieku emerytalnego.

Emerytury stażowe: czy rząd zaakceptuje zmiany

W rządzie brakuje jednomyślności w tej kwestii. Zasadnicza rozbieżność zdań jest między ministrem rodziny a ministrem finansów. Ten drugi uważa, że ZUS nie stać na emerytury stażowe gdyż w krótkiej perspektywie koszt emerytur stażowych może wynosić ponad 30 miliardów złotych.
Takiego stanowiska nie rozumieją sami potencjalni emeryci stażowi. Przecież nie domagają się się oni niczego poza prawem do wcześniejszego skorzystania ze swoich pieniędzy odłożonych na kontach emerytalnych. Tym czasem z punktu widzenia ministra finansów wygląda to całkiem inaczej.

Pieniądze na koncie emerytalnym w ZUS to tylko zapis liczbowy – fizycznie ich tam nie ma. Wcześniejsze przejście na emeryturę sprawia, że muszą się pojawić, by było z czego wypłacać emeryturę. A jednocześnie następuje ubytek w bieżących wpływach do Funduszu Ubezpieczeń Społecznych, z którego wypłacane są świadczenia, bo przechodząc na emeryturę określone osoby przestają płacić składki emerytalne od bieżących wynagrodzeń.

infor.pl

2025-04-04
/ Dodał:Gelen

Ta wiedza wciąż jest niedostateczna i rządzi stereotyp: jeśli ZUS wyliczy emeryturę z konta i subkonta emerytalnego a następnie zacznie ją wypłacać, to już koniec i rodzina nic ze składek emerytalnych nie odziedziczy. Tymczasem zgodnie z prawem spadkobiercom może się należeć w takim przypadku wypłata gwarantowana z ZUS. Kiedy, komu, na jakich zasadach.

. Co z pieniędzmi gdy zmarły nie zdążył przejść na emeryturę.
Składki emerytalne zgromadzone w ZUS co do zasady nie podlegają dziedziczeniu. Wyjątkiem od tej reguły są jednak środki na subkoncie. Podobnie jak te, które są zaksięgowane na rachunku w Otwartym Funduszu Emerytalnym, pieniądze z subkonta podlegają dziedziczeniu - na wypadek śmierci osoby, której składki emerytalne dotyczyły. ZUS wypłaci je spadkobiercom, ale gdy złożą oni odpowiedni wniosek.

Co trzeba wiedzieć o koncie emerytalnym w ZUS oraz o subkoncie emerytalnym w ZUS

Oto co trzeba wiedzieć o dziedziczeniu składek emerytalnych zgromadzonych na subkoncie w ZUS.

W ZUS wciąż czekają na wypłatę miliony złotych, które należą się rodzinie lub spadkobiercom po zmarłych, którzy nie zdążyli przed śmiercią wystąpić o emeryturę. Często są to kwoty liczone w dziesiątkach tysięcy złotych – czekają na wypłatę, bo nikt się po nie zgłasza. Uprawnieni zaś nie zgłaszają się, bo nie wiedzą, że mają do nich prawo, z kolei ZUS w większości przypadków nie ma obowiązku informowania o tych pieniądzach.

Miliony czekające do odebrania w ZUS to po części efekt niedostatecznej wiedzy Polaków dotyczących składek emerytalnych, a w szczególności „prywatnego” charakteru części z nich, niezależnie od tego czy zmarły należał do Otwartego Funduszu Emerytalnego OFE, czy nie. A taką „prywatną” część zgromadzonych składek ma każdy albo w OFE albo w ZUS, zaś w przypadku kobiet, które ukończyły 50. rok życia i mężczyzn po ukończeniu 55 roku życia, na pewno takie pieniądze są też w ZUS.

Konto i subkonto emerytalne w ZUS: co podlega dziedziczeniu

Szkodliwy jest przy tym często funkcjonujący w opinii publicznej, a nieprawdziwy, stereotyp, że dziedziczeniu podlegają tylko składki do OFE, bo takie same prawa mają płacący te składki, którzy nigdy do OFE nie należeli.

To ważna przesłanka dla podejmujących decyzje w trakcie okienka transferowego. Dla wielu rozważających taką opcję istotne jest fałszywe przekonanie, że pieniądze z OFE są dziedziczone, a z ZUS – nie. Z subkonta ZUS mają tymczasem dokładnie taki sam status prawny jak te na koncie w OFE, o czym szczegółowo dalej w tym artykule.

Warto też przypomnieć, że wszyscy objęci składkami emerytalnymi mogą skorzystać z tak zwanego okienka transferowego zmieniając decyzję co do celu przeznaczenia kapitałowej części składki emerytalnej.

Ostatnie takie okienko transferowe było otwarte od1 kwietnia do 31 lipca 2024 roku. W tym czasie można było decydować czy całość składki emerytalnej pozostawić w ZUS, czy też część przekazywać do OFE. Następne będzie otwarte za niespełna cztery lata.
Zgodnie bowiem z przepisami, począwszy od 2016 r., co cztery lata, w okresie od 1 kwietnia do 31 lipca, członek otwartego funduszu emerytalnego (OFE) lub osoba, której ZUS ewidencjonuje składkę na subkoncie, może złożyć do ZUS pisemnie lub w formie dokumentu elektronicznego oświadczenie o przekazywaniu składki do OFE, począwszy od składki opłaconej za lipiec danego roku lub oświadczenie o zewidencjonowaniu składki na subkoncie w ZUS, począwszy od składki opłaconej za miesiąc, w którym złożono wniosek.
Składający oświadczenie decydujemy, gdzie ma być przekazana część składki na ubezpieczenie emerytalne (2,92%). Składka będzie przekazywana zgodnie z decyzją danej osoby albo na rachunek w OFE albo ewidencjonowana na subkoncie w ZUS.

Jeżeli nie będziemy zmieniać decyzji podjętej w poprzednim okienku transferowym lub przy okazji wchodzenia na rynek pracy po zamknięciu poprzedniego okienka, to nie musimy składać żadnych deklaracji.

Deklaracji o przeznaczeniu 2,92 proc. składki emerytalnej nie składają osoby, które mają do ukończenia powszechnego wieku emerytalnego 10 lub mniej lat. W przypadku tych osób bowiem ZUS zaprzestaje odprowadzania składek do OFE, a fundusze rozpoczynają stopniowy transfer środków z OFE do ZUS.

Składki osób wchodzących na rynek pracy tak podczas okienka transferowego, jak i po jego zakończeniu, a które nie złożą oświadczenia o ich przekazywaniu do OFE i nie zawrą umowy z OFE, z automatu trafią na subkonto w ZUS.

Zarówno 2,92% jako część składki emerytalnej trafiająca do OFE, jak i na subkonto w ZUS w przypadku śmierci osoby, do której jest przypisana jest dziedziczona.

Subkonto w ZUS oraz OFE, jak dziedziczona jest zgromadzona tam część składki emerytalnej

Zgodnie z przepisami ustawy o rentach i emeryturach z funduszu ubezpieczeń społecznych, część składki na ubezpieczenie emerytalne trafia do OFE lub na subkonto ZUS w ramach tak zwanego drugiego filaru emerytalnego. W określonych sytuacjach można domagać się od OFE lub ZUS wypłaty tych pieniędzy.
Składki na ubezpieczenie emerytalne, które wpływają do ZUS w ramach nowego systemu emerytalnego są dzielone na dwie części. Jedna z nich przekazywana jest do Otwartego Funduszu Emerytalnego, o ile tak zdecyduje przyszły emeryt przed wpływem do ZUS pierwszej składki, albo gromadzone na subkoncie w ZUS. Te właśnie mogą podlegać wypłacie.

Nie wszyscy jednak mają subkonto w ZUS lub konto w Otwartym Funduszu Emerytalnym (OFE). Osoby urodzone przed 1 stycznia 1949 r. nie mogą być członkami OFE. Oznacza to również, że nie mają subkonta w ZUS.

Każdej osobie ubezpieczonej (wpłacającej składki na ubezpieczenie emerytalne) zakładane jest indywidualne konto w ZUS na podstawie jej pierwszego zgłoszenia do ubezpieczeń, np. wtedy, gdy podejmuje ona pierwszą pracę. W ramach tego konta od 1 maja 2011 r. ZUS prowadzi także subkonto.
Jeśli ktoś w terminie czterech miesięcy od rozpoczęcia aktywności zawodowej nie zawrze umowy z OFE, jej składki w całości zostaną zapisane na subkoncie w ZUS. Żeby mieć subkonto w ZUS, nie trzeba zatem być już członkiem OFE.

Co się dzieje z pieniędzmi zgromadzonymi na subkoncie emerytalnym w ZUS

Obecnie na takie konto w ramach tak zwanego drugiego filaru ubezpieczeń emerytalnych trafia 7,3% podstawy wymiaru składki na ubezpieczenie emerytalne, jeśli osoba ubezpieczona nie przystąpiła do OFE lub jest członkiem OFE, ale zdecydowała, że składka jest przekazywana wyłącznie na jej subkonto w ZUS lub 4,38% podstawy wymiaru składki na ubezpieczenie emerytalne, jeśli osoba ubezpieczona jest członkiem OFE i zdecydowała, że składka w wysokości 2,92% podstawy wymiaru składki na ubezpieczenie emerytalne jest przekazywana do OFE.

W odróżnieniu od środków zgromadzonych na podstawowym koncie przyszłego emeryta w ZUS środki z subkonta (tak jak środki z OFE) są dzielone w przypadku:

  • rozwodu,
  • unieważnienia małżeństwa,
  • ustania wspólności majątkowej w czasie trwania małżeństwa albo umownego wyłączenia lub ograniczenia wspólności ustawowej między posiadaczem subkonta a jego współmałżonkiem,
  • śmierci osoby, dla której prowadzone jest subkonto w ZUS.

Kiedy ZUS wypłaca pieniądze z subkonta emerytalnego

W przypadku rozwodu, unieważnienia małżeństwa lub ustania wspólności majątkowej środki zgromadzone na subkoncie w ZUS, które przypadają byłemu współmałżonkowi w wyniku podziału majątku wspólnego małżonków, ZUS przekazuje w ramach wypłaty transferowej na subkonto byłego współmałżonka (nie wypłaca gotówki); wysokość wypłaty zależy od zapisów zawartych w dokumentach sądowych dotyczących podziału majątku wspólnego byłych współmałżonków.
Natomiast w przypadku śmierci osoby, dla której prowadzone jest w ZUS subkonto, dochodzi do tzw. dziedziczenia środków.
Jeśli w chwili śmierci osoba posiadająca subkonto pozostawała w związku małżeńskim, współmałżonek zmarłego otrzymuje w ramach wypłaty transferowej połowę środków znajdujących na subkoncie w ZUS w zakresie, w jakim środki te stanowiły przedmiot małżeńskiej wspólności majątkowej (nie ma więc wypłaty gotówki).

Pozostałe środki (albo wszystkie, jeśli osoba zmarła nie miała współmałżonka) ZUS przekazuje osobom wskazanym przez osobę zmarłą, a jeśli nie ma takich osób, środki te wchodzą w skład spadku.
Jeśli osoba ubezpieczona ma subkonto w ZUS i jednocześnie jest członkiem OFE, podział i wypłatę środków rozpoczyna OFE.
W takiej sytuacji w pierwszej kolejności należy złożyć wniosek we właściwym OFE, nie w ZUS.
Dopiero w ciągu 14 dni od podziału, który zrealizuje OFE, OFE przesyła do ZUS zawiadomienie o osobach, na rzecz których podzielił środki zgromadzone na rachunku, oraz o ich udziale w tych środkach. W ten sam sposób ZUS podzieli środki zapisane na subkoncie. Ma na to 3 miesiące od dnia, w którym dostanie zawiadomienie o podziale środków z OFE.

Ten proces przebiega inaczej, jeżeli osoba ubezpieczona nie jest już lub nigdy nie była członkiem OFE. Dotyczy to zarówno przypadku gdy ubezpieczony nie przystąpił nigdy do OFE jak i sytuacji, w której OFE przekazało już wszystkie zgromadzone pieniądze do ZUS na subkonto w ramach tzw. suwaka bezpieczeństwa.
OFE ma obowiązek rozpocząć taki proces na dziesięć lat przed osiągnięciem wieku emerytalnego przez członka OFE – czyli 50 lat dla kobiet i 55 lat dla mężczyzn. Robi to sukcesywnie przez dziesięć lat, a gdy już przekaże do ZUS wszystko, taka osoba jest wykreślana z Centralnego Rejestru Członów OFE.

Kiedy trzeba złożyć wniosek o wypłatę z ZUS i jak złożyć wniosek

Gdy cała drugofilarowa część składki emerytalnej jest na subkoncie w ZUS, proces wypłaty pieniędzy ZUS rozpocznie dopiero na wniosek osoby uprawnionej.

Taki wniosek należy złożyć na formularzu USS „Wniosek o transfer/wypłatę środków z subkonta osoby ubezpieczonej”.

ZUS wyjaśnił w specjalnym komunikacie, że nie może rozpocząć procedury przekazania pieniędzy z subkonta osobom uprawnionym bez wniosku, bo zgodnie z prawem w tej sprawie nie może działać z urzędu.

Jeśli osoba ubezpieczona złożyła w ZUS informację o tym, kogo wskazuje do otrzymania środków zgromadzonych na swoim subkoncie w ZUS, to po jej śmierci ZUS jedynie zawiadamia osoby uprawnione o tym, że mogą złożyć wniosek o wypłatę środków.
Ta sama zasada obowiązuje, gdy informację o osobach uprawnionych do dziedziczenia środków ZUS otrzymał z OFE po zakończeniu realizacji suwaka bezpieczeństwa (czyli po zwrocie wszystkich środków z OFE na subkonto w ZUS), jeśli osoba ubezpieczona złożyła takie wskazanie w OFE.
Gdy w ZUS nie ma takiej informacji, instytucja nie powiadomi nikogo o pieniądzach do odebrania.

Co ważne, roszczenie do ZUS o takie pieniądze nie ulega przedawnieniu czyli nie ma takiego terminu, w którym obligatoryjnie należy złożyć wniosek USS.

Oczywiście, jeśli osoba ubezpieczona w momencie, w którym osiągnęła powszechny wiek emerytalny (60 lat dla kobiet i 65 lat dla mężczyzn), rezygnuje z aktywności zawodowej i przechodzi na emeryturę, to środki zgromadzone na jej subkoncie w ZUS, które uzyskała z tytułu tej aktywności, ZUS uwzględnia w podstawie przyznanego jej świadczenia emerytalnego.

Inaczej jest w przypadku osób ubezpieczonych, które korzystają z tzw. emerytur wcześniejszych. Środki zgromadzone na ich rachunku w OFE i zapisane na subkoncie w ZUS przekazywane są na dochody budżetu państwa. Jest to warunek niezbędny do tego, aby mogły one uzyskać tego rodzaju świadczenia.

Z kolei jeśli ZUS już zaczął wypłacać emeryturę należną z tytułu osiągnięcia ustawowego wieku emerytalnego, rodzina ma prawo do tzw. wypłaty gwarantowanej z ZUS, właśnie środków z subkonta. Natomiast po wypłaceniu 36. emerytury po zmarłym emerycie z ZUS już nic się nikomu nie należy.

infor.pl

2025-04-03
/ Dodał:Gelen

Kara porządkowa grozi pracownikowi, który nie chce współpracować z pracodawcą w kwestii wykorzystania zaległego urlopu wypoczynkowego. Ekwiwalent za urlop powinien być wypłacany tylko wtedy, gdy odbiór dni wolnych w naturze nie jest możliwy.

Kara porządkowa, gdy pracownik nie chce wziąć zaległego urlopu wypoczynkowego

Regionalna Izba Obrachunkowa w Białymstoku w trakcie kontroli w Urzędzie Miejskim w Michałowie sprawdziła m.in. prawidłowość wypłaty wynagrodzeń. Według RIO wypłacenie burmistrzowi ekwiwalentu za niewykorzystany urlop wypoczynkowy naruszyło obowiązujące przepisy i skutkowało obciążeniem budżetu gminy wydatkami z tego tytułu.

RIO wskazała, że nieudzielenie pracownikowi urlopu wypoczynkowego w ustawowym terminie jest wykroczeniem z art. 282 § 1 pkt 2 Kodeksu pracy zagrożonym karą grzywny od 1 tys. zł do 30 tys. zł. Natomiast pracownik zobowiązany jest do wskazania, na polecenie pracodawcy, terminu wykorzystania zaległego urlopu. RIO wyjaśniła, że zgodnie z art. 108 Kodeksu pracy pracodawca może nakładać kary porządkowe za brak współpracy ze strony pracowników w tym zakresie. Takie działanie może zostać uznane za nieprzestrzeganie przez pracowników ustalonej organizacji i porządku w procesie pracy.

Urlop wypoczynkowy nawet wtedy, gdy pracownik nie wyraża zgody

RIO przywołała w tym zakresie wyrok Sądu Najwyższego z 25 stycznia 2005 r. (sygn. akt I PK 124/05) dotyczący wykorzystania zaległego urlopu. W wyroku sąd wskazał, że pracodawca może wysłać pracownika na zaległy urlop, nawet gdy ten nie wyraża na to zgody. Ekwiwalent pieniężny przysługuje tylko wtedy, gdy wykorzystanie urlopu w naturze nie jest możliwe.

Zgodnie z art. 168 Kodeksu pracy, urlopu niewykorzystanego w terminie ustalonym zgodnie z art. 163 Kodeksu pracy należy pracownikowi udzielić najpóźniej do 30 września następnego roku kalendarzowego. Jak wskazuje RIO: „Powyższe oznacza, że pracodawca nie może jednostronnie wyznaczyć pracownikowi terminu tego urlopu – może natomiast zobowiązać pracownika do wskazania terminów korzystania z zaległych urlopów w wyznaczonym przepisami okresie, czyli do 30 września następnego roku kalendarzowego”.

PAP

2025-04-02
/ Dodał:Gelen

Obuwie ochronne BHP – kto powinien je stosować i dlaczego jest niezbędne? Odgrywa kluczową rolę w zapewnieniu bezpieczeństwa w miejscu pracy. W wielu branżach stanowi podstawowy środek ochrony indywidualnej, zabezpieczając pracowników przed poważnymi urazami. Dobrze dobrane buty nie tylko chronią stopy przed uderzeniami, przecięciami czy przebiciami, ale także zapewniają stabilność, wygodę i odporność na czynniki środowiskowe. W jakich zawodach obuwie ochronne jest konieczne i jakie zagrożenia może ograniczyć?

Czym jest obuwie ochronne i jakie normy powinno spełniać?

Obuwie ochronne to specjalnie zaprojektowane buty, które mają na celu minimalizowanie ryzyka obrażeń stóp w miejscu pracy. Zgodnie z unijnym Rozporządzeniem 2016/425 dotyczącym środków ochrony indywidualnej, musi ono spełniać określone normy bezpieczeństwa.

W zależności od środowiska pracy, obuwie ochronne może chronić przed:

  • urazami mechanicznymi – spadające ciężkie przedmioty, ostre elementy na podłodze, ryzyko przygniecenia,
  • czynnikami chemicznymi – kontakt z kwasami, substancjami żrącymi, olejami i rozpuszczalnikami,
  • wysoką i niską temperaturą – praca w ekstremalnych warunkach, takich jak piece hutnicze czy chłodnie,
  • poślizgnięciami i upadkami – podeszwy antypoślizgowe zwiększają przyczepność do podłoża,
  • porażeniem prądem – izolujące materiały używane w butach dla elektryków,
  • przebiciem – specjalne wkładki zabezpieczające przed ostrymi przedmiotami, np. gwoździami czy szkłem.

Warto zwrócić uwagę na oznaczenia butów ochronnych – klasy bezpieczeństwa, takie jak S1, S2, S3, wskazują na ich właściwości i poziom ochrony.

Obowiązek stosowania obuwia ochronnego

Zgodnie z przepisami BHP pracodawca ma obowiązek zapewnić odpowiednie obuwie ochronne każdemu pracownikowi, którego stanowisko wiąże się z ryzykiem urazu stóp. Powinien także dbać o jego regularną wymianę oraz dostosowanie do specyfiki pracy.

Pracownicy z kolei są zobowiązani do noszenia obuwia ochronnego podczas wykonywania obowiązków służbowych, a ich nieprzestrzeganie zasad bezpieczeństwa może prowadzić do poważnych konsekwencji zdrowotnych i prawnych.

Dlaczego warto inwestować w dobre obuwie ochronne?

Dobrze dobrane buty ochronne to nie tylko zgodność z przepisami, ale także wygoda i zdrowie pracownika. Długotrwałe noszenie niewłaściwego obuwia może prowadzić do bólu stóp, problemów z kręgosłupem oraz zmęczenia, co przekłada się na spadek efektywności pracy.

Inwestycja w wysokiej jakości obuwie ochronne to:

  • Ochrona zdrowia – zmniejszenie ryzyka urazów i chorób zawodowych,
  • Komfort pracy – ergonomiczne dopasowanie i amortyzacja,
  • Wyższa wydajność – mniejsze zmęczenie i większa koncentracja,
  • Dłuższa żywotność – lepsze materiały to mniejsza potrzeba częstej wymiany.

Obuwie ochronne - komu przysługuje?

  • Branża budowlana i przemysłowa

Pracownicy budowlani codziennie mają do czynienia z ciężkimi materiałami, narzędziami oraz pracą w zmiennych warunkach atmosferycznych. Obuwie ochronne w tej branży często wyposażone jest w stalowe noski, podeszwy odporne na przebicie oraz antypoślizgowe podeszwy, chroniąc przed urazami i wypadkami.

  • Magazyny i logistyka

W magazynach i centrach dystrybucyjnych istnieje wysokie ryzyko upadku przedmiotów z wysokości oraz możliwość potknięcia się o elementy wyposażenia. Buty ochronne minimalizują ryzyko urazów i poprawiają stabilność, co ma kluczowe znaczenie przy pracy na dużych powierzchniach i przy przenoszeniu ciężkich ładunków.

  • Branża gastronomiczna i hotelarska

W kuchniach restauracyjnych, hotelach i zakładach przetwórstwa żywności podłogi często są mokre lub tłuste, co zwiększa ryzyko poślizgnięć. W takich miejscach wymagane jest obuwie z podeszwami antypoślizgowymi oraz odpornością na wodę i oleje, co zapobiega wypadkom oraz poprawia komfort pracy.

  • Branża medyczna i farmaceutyczna

Lekarze, pielęgniarki, ratownicy medyczni oraz pracownicy laboratoriów muszą mieć obuwie ochronne spełniające rygorystyczne normy higieniczne. W tym przypadku kluczowe są właściwości antypoślizgowe, odporność na płyny oraz łatwość dezynfekcji, aby zapobiegać rozprzestrzenianiu się bakterii i wirusów.

  • Służby ratunkowe i porządkowe

Strażacy, policjanci i ratownicy medyczni pracują w dynamicznych i nieprzewidywalnych warunkach. Ich buty muszą być wytrzymałe, odporne na wysokie temperatury, ogień oraz niebezpieczne substancje. W tego typu zawodach obuwie często wyposażone jest w dodatkowe wkładki ochronne oraz antypoślizgowe podeszwy, zapewniające stabilność w trudnym terenie.

  • Sektor energetyczny i przemysł chemiczny

Elektrycy, pracownicy rafinerii i laboranci są narażeni na kontakt z chemikaliami i wysokim napięciem. Ich obuwie musi być wykonane z materiałów elektroizolacyjnych i odpornych na agresywne substancje chemiczne, co minimalizuje ryzyko poparzeń i porażenia prądem.

Podsumowanie

Obuwie ochronne jest kluczowym elementem wyposażenia w wielu zawodach. Odpowiednio dobrane zapewnia nie tylko bezpieczeństwo, ale także komfort i wydajność pracy. Bez względu na branżę, w której pracujesz, warto pamiętać, że dobrze dobrane buty mogą zapobiec wielu groźnym wypadkom i urazom.

Chcesz wiedzieć więcej? Zapoznaj się ze zmianami w normie obuwia ochronnego. Dbając o odpowiednie obuwie ochronne, możesz znacząco wpłynąć na poprawę bezpieczeństwa swoich pracowników i przestrzegać obowiązujących przepisów BHP.

Autor: PW Krystian (Stowarzyszenie Koalicja Bezpieczni w Pracy)

2025-04-01
/ Dodał:Gelen

Kiedy mówimy o nadgodzinach?

Praca, którą wykonujemy ponad obowiązującą nas normę czasu pracy, jak również praca wykonywana ponad przedłużony dobowy wymiar czasu pracy, wynikający z obowiązującego nas systemu i rozkładu czasu pracy, to praca w godzinach nadliczbowych. 

Pracodawca może polecić Pracownikowi pracę w godzinach nadliczbowych jedynie w razie:
1) konieczności prowadzenia akcji ratowniczej w celu ochrony życia lub zdrowia ludzkiego, ochrony mienia lub środowiska albo usunięcia awarii;
2) szczególnych potrzeb pracodawcy.

Pracy w godzinach nadliczbowych nie można powierzyć:
1) pracownicy w ciąży;
2) pracownikowi młodocianemu;
3) osobie niepełnosprawnej.

Dla wyżej wymienionych osób obowiązuje bezwzględny zakaz pracy w godzinach nadliczbowych, jest jednak jeszcze grupa, która musi wyrazić zgodę na pracę w nadgodzinach. W jej skład wchodzą: rodzice dzieci w wieku do lat 8, pracownicy zatrudnieni na stanowiskach pracy, na których występują przekroczenia najwyższych dopuszczalnych stężeń lub natężeń czynników szkodliwych dla zdrowia ( jeżeli dotyczy to szczególnych potrzeb pracodawcy).

Limity pracy w nadgodzinach

Praca w godzinach nadliczbowych limitowana jest w skali doby, tygodnia ( w okresie rozliczeniowym) oraz w skali roku kalendarzowego.

Maksymalna liczba godzin nadliczbowych w skali doby wynika pośrednio z przepisów o odpoczynku dobowym i zależy od systemu i rozkładu czasu pracy, w jakim jest zatrudniony konkretny pracownik. Ze względu na konieczność zagwarantowania pracownikowi 11-godzinnego odpoczynku dobowego, czas pracy wraz z pracą nadliczbową nie może przekroczyć 13 godzin na dobę. 

Tygodniowy czas pracy łącznie z godzinami nadliczbowymi nie może przekraczać przeciętnie 48 godzin w przyjętym okresie rozliczeniowym. Ograniczenie to nie dotyczy jednak pracowników zarządzających w imieniu pracodawcy zakładem pracy. Liczba godzin nadliczbowych nie może przekroczyć dla poszczególnego pracownika 150 godzin w roku kalendarzowym. 

W układzie zbiorowym pracy lub w regulaminie pracy albo w umowie o pracę, jeżeli pracodawca nie jest objęty układem zbiorowym pracy lub nie jest obowiązany do ustalenia regulaminu pracy, jest dopuszczalne ustalenie innej liczby godzin nadliczbowych w roku kalendarzowym. Wskutek tego nie może jednak dojść do przekroczenia przeciętnej 48-godzinnej tygodniowej normy czasu pracy. 

Rodzaje nadgodzin

Nadgodziny dzielimy na nadgodziny dobowe i średniotygodniowe, w zależności od tego do jakiego przekroczenia normy czasu pracy dochodzi.

Nadgodziny dobowe powstają, kiedy czas pracy pracownika przekroczy normę dobową lub przedłużony dobowy wymiar czasu pracy. Przedłużony dobowy wymiar czasu pracy ma miejsce w:
1) systemie równoważnego czasu pracy (przedłużenie dobowego wymiaru czasu pracy do 12 godzin);
2) pracy przy dozorze urządzeń (przedłużenie dobowego wymiaru czasu pracy do 16 godzin);
3) pracy polegającej na pilnowaniu mienia lub ochronie osób (przedłużenie dobowego wymiaru czasu pracy do 24 godzin);
4) pracy w ruchu ciągłym (przedłużenie dobowego wymiaru czasu pracy do 12 godzin jednego dnia w wybranych tygodniach w maksymalnie 4 miesięcznym okresie rozliczeniowym);
5) systemie skróconego tygodnia pracy (przedłużenie dobowego wymiaru czasu pracy do 12 godzin);
6) weekendowym systemie czasu pracy, czyli praca wyłącznie w piątki, soboty, niedziele i święta (przedłużenie dobowego wymiaru czasu pracy do 12 godzin).

Pracownik który przepracował 24-godzinna zmianę, ma prawo do odpoczynku równoważnego, tzn. obejmującego co najmniej 24 godziny. Jeśli w skutek nieprzewidzialnych okoliczności pracownik po całodobowej zmianie musiałby zostać w pracy dłużej powstaną nadgodziny średniotygodniowe, a nie dobowe.

Nadgodziny średniotygodniowe występują po przekroczeniu średniotygodniowej normy czasu pracy w okresie rozliczeniowym, najczęściej 40 godzin na tydzień w 1 miesięcznym okresie rozliczeniowym. Nadgodziny średniotygodniowe podsumowuje się po zakończeniu okresu rozliczeniowego, który nie zawsze pokrywa się z miesiącem kalendarzowym. Aby ustalić czy mamy do czynienia z nadgodzinami średniotygodniowymi w okresie rozliczeniowym musimy znać liczbę godzin przepracowanych przez pracownika, wymiar czasu pracy w poszczególnych miesiącach okresu rozliczeniowego oraz liczbę nadgodzin dobowych. 

Rekompensata za nadgodziny

Za pracę w godzinach nadliczbowych, oprócz normalnego wynagrodzenia za przepracowane godziny pracownikowi przysługuje dodatek w wysokości:

1) 100% wynagrodzenia - za pracę w godzinach nadliczbowych przypadających:
- w nocy,
- w niedziele i święta niebędące dla pracownika dniami pracy, zgodnie z obowiązującym go rozkładem czasu pracy,
- w dniu wolnym od pracy udzielonym pracownikowi w zamian za pracę w niedzielę lub w święto, zgodnie z obowiązującym go rozkładem czasu pracy;

2) 50% wynagrodzenia - za pracę w godzinach nadliczbowych przypadających w każdym innym dniu niż określony w pkt 1).

Ważne

Dodatek w wysokości 100% przysługuje także za każdą godzinę pracy nadliczbowej z tytułu przekroczenia przeciętnej tygodniowej normy czasu pracy w przyjętym okresie rozliczeniowym, chyba że przekroczenie tej normy nastąpiło w wyniku pracy w godzinach nadliczbowych, za które pracownikowi przysługuje prawo do dodatku w wysokości określonej w pkt 1 i 2.

Dla pracowników którzy wykonują stale pracę poza zakładem pracy wynagrodzenie za godziny nadliczbowe wraz z dodatkiem, może być zastąpione ryczałtem. Ustalony ryczałt za pracę w godzinach nadliczbowych musi stanowić wyodrębniony składnik wynagrodzenia pracownika wykazany na jego liście płac.

Praca w godzinach nadliczbowych może być także zrekompensowana pracownikowi przez udzielenie mu w zamian czasu wolnego. Udzielenie czasu wolnego zwalnia pracodawcę z obowiązku wypłaty pracownikowi 50% lub 100% dodatku za pracę w godzinach nadliczbowych. Normalne wynagrodzenie z tytułu tej pracy nadal jest należne pracownikowi.

Pracownicy zarządzający w imieniu pracodawcy zakładem pracy i kierownicy wyodrębnionych komórek organizacyjnych wykonują, w razie konieczności, pracę poza normalnymi godzinami pracy bez prawa do wynagrodzenia oraz dodatku z tytułu pracy w godzinach nadliczbowych.

Kierownikom wyodrębnionych komórek organizacyjnych za pracę w godzinach nadliczbowych przypadających w niedzielę i święto przysługuje prawo do wynagrodzenia oraz dodatku z tytułu pracy w godzinach nadliczbowych jeżeli w zamian za pracę w takim dniu nie otrzymali innego dnia wolnego od pracy.

Przykłady obliczania nadgodzin

Przykład

Pracownik zatrudniony w podstawowym systemie czasu pracy pracował 9 godzin w wolną sobotę. Ze względu na braki kadrowe pracodawca nie miał możliwości udzielić pracownikowi za tą pracę dnia wolnego w tym samym okresie rozliczeniowym. Pracownik ma zatem 8 godzin nadgodzin średniotygodniowych oraz 1 godzina nadgodzin dobowych.

Przykład

Pracownik zatrudniony w rozkładzie czasu pracy 8.00-16.00, rzeczywiście pracował w godzinach 7.00-17.00, wystąpiła tu 1 nadgodzina średniotygodniowa oraz 1 nadgodzina dobowa. Wynika to z doby pracowniczej która w tym przykładzie jest od godziny 8.00 jednego dnia do godziny 8.00 dnia kolejnego, pracownik rozpoczął pracę wcześniej niż wynika to z jego rozkładu czasu pracy.

Karolina Woźniczka, specjalistka ds. kadr i płac – Meritoros SA

Podstawa prawna:
- Ustawa z dnia 26 czerwca 1974 r. Kodeks pracy, 
- Ustawa z dnia 27 sierpnia 1997r. o rehabilitacji zawodowej i społecznej oraz zatrudnianiu osób niepełnosprawnych, 
Źródła: pip.gov.pl, gov.pl

2025-03-31
/ Dodał:Gelen

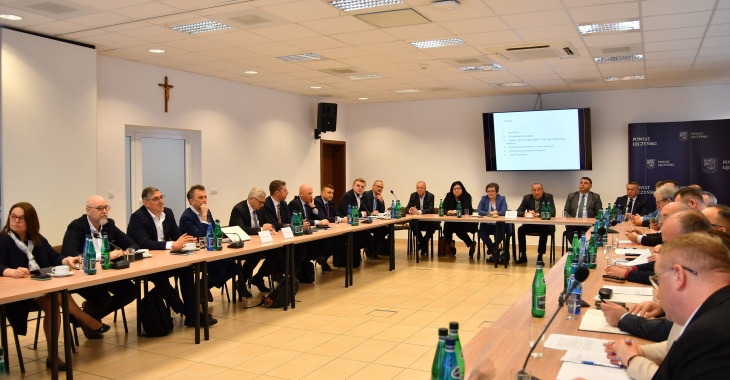
Bogdanka będzie pracować – nie ma planów likwidacji kopalni. Transformacja regionu to wspólne zadanie społeczności lokalnej, rządu i spółek Grupy Enea – to główne i jednoznaczne przesłanie wynikające z pierwszego spotkania zespołu transformacji Lubelszczyzny.

Pierwsze spotkanie zespołu transformacji Lubelszczyzny

W spotkaniu, które odbyło się 27 marca 2025 r. w Łęcznej, uczestniczyli Ministra Przemysłu Marzena Czarnecka, wiceminister aktywów państwowych Robert Kropiwnicki, parlamentarzyści i samorządowcy reprezentujący powiat łęczyński oraz całą Lubelszczyznę. Obecni byli również wszyscy reprezentanci strony społecznej LW Bogdanka oraz zarządy spółek Lubelskiego Węgla Bogdanka i Grupy Enea. Rozmowy dotyczyły kierunków sprawiedliwej transformacji regionu związanego z górnictwem.

Pierwsze z cyklu spotkań – zainicjowane przez Ministerstwo Przemysłu oraz Ministerstwo Aktywów Państwowych – odbyło się lokalnie, w Łęcznej. Wszystkie strony spotkania przedstawiły swoje perspektywy – zarówno samorządowe, społeczne, jak i gospodarcze – wskazując najważniejsze wyzwania i potrzeby regionu oraz rolę Bogdanki jako największego pracodawcy i przedsiębiorstwa Lubelszczyzny. Podkreślano konieczność współpracy oraz znaczenie odpowiedzialnego i planowego podejścia do nadchodzących zmian. Uczestnicy spotkania zadeklarowali gotowość do dalszej współpracy.

Ministra Przemysłu Marzena Czarnecka po raz kolejny jednoznacznie zapewniła: 

– Nie ma planów zamknięcia Lubelskiego Węgla Bogdanka. Przyszłość spółki – jako nowoczesnego podmiotu aktywnego w obszarach transformacji surowcowo-energetycznej – jest elementem rządowej strategii dla regionu – podkreśliła ministra.

Równie jednoznacznie wypowiedział się wiceminister aktywów państwowych Robert Kropiwnicki: 

– Nie ma żadnych założeń, żadnych planów, które zakładałyby likwidację kopalni. Oczywiście, na działalność kopalni wpływ mają regulacje unijne i uwarunkowania rynkowe, ale to nie oznacza, że Bogdanka nie ma perspektyw – powiedział wiceminister.

Stanowcze słowa padły także ze strony właściciela Bogdanki. Prezes Enei, Grzegorz Kinelski podkreślił: 

– Bogdanka pozostaje kluczowym ogniwem w strukturze Grupy Enea. Transformacja jest nieunikniona – to zmiana, która już się odbywa i nie jest zależna od decyzji zarządów czy ministerstw. Jednocześnie Bogdanka będzie się zmieniać w kierunku odpowiedzialnej transformacji i ma przed sobą nadal szanse na rozwój podstawowej działalności, zdobycie nowych rynków, przy zapewnieniu, że dla elektrowni z Grupy Enea jest i będzie najważniejszym dostawcą – zaznaczył prezes Enei.

Zarząd LW Bogdanka przedstawił zarys projektów dywersyfikacyjnych, które zostaną ujęte w nowej strategii spółki. Dokument ten ma zostać zaprezentowany w najbliższym czasie, a jego publikacji towarzyszyć będzie seria spotkań przybliżających szczegóły poszczególnych projektów.

Uczestnikom spotkania przyświecał wspólny cel – określenie kluczowych spraw i wyzwań istotnych dla regionu, po to, by wspólnie wypracować konkretne kierunki działania. Mimo zróżnicowanych poglądów łączyła ich wola zdefiniowania wspólnej wizji transformacji powiatu łęczyńskiego i całej Lubelszczyzny. Podkreślano, że skuteczność transformacji będzie możliwa tylko wtedy, gdy uzyska ona społeczną akceptację. Wskazano również na kluczowe znaczenie zabezpieczenia środków na inwestycje infrastrukturalne oraz rozwój nowych możliwości rynku pracy w regionie.

Ustalono, że w najbliższych tygodniach samorządy przedstawią swoje postulaty dotyczące inwestycji wspierających proces transformacji. Kolejne spotkanie w podobnej formule zaplanowano na jesień.

źródło: Enea

fot. Enea

2025-03-29
/ Dodał:Gelen

W dniu 27.03.2025r. w Kozienicach odbyło się spotkanie robocze na zaproszenie Pana Roberta Kropiwnickiego - Sekretarz Stanu w Ministerstwie MAP oraz Marzeny Czarneckiej -Minister Przemysłu, które zostało zainicjowane na spotkaniu w Ministerstwie MAP 11 lutego 2025r, gdzie spotkały się ZZ Enea Wytwarzanie, Połańca I Bogdanki z przedstawicielami trzech ministerstw. Miało być to spotkanie w ramach zespołu do Sprawiedliwej Transformacji energetycznej regionów powołanego przez minister Czarnecka chce odbyło się w nieco poszerzonym gronie. Na spotkaniu mieliśmy omówić kierunki i szukać wspólnie rozwiązań które wsparły by nasz region w rozwoju i w tworzeniu nowych miejsc pracy. W spotkaniu brali udział posłowie, wicemarszałek województwa mazowieckiego, samorządowcy ziemi Kozienickiej wraz z Burmistrzem Gminy Kozienice, Starosta Powiatu Kozienickiego oraz zarząd Enea S.A. wraz z zarządem Enea Wytwarzanie. Spotkanie rozpoczął burmistrz pan Mariusz Prawda podczas, którego Związki Zawodowe z Enea Wytwarzanie wręczyły Przedstawicielom Rządu, Parlamentu, Zarządu Enea S.A. i Wytwarzanie postulaty na rzecz sprawiedliwej transformacji regionu. Dyskusja na zasadzie częściowo wywołanych pytań dotyczyła; *Jaki jest wariant brany pod uwagę ewentualnego wyłączania bloków węglowych w Elektrowni Kozienice, *Plany inwestycyjno-rozwojowe dla Elektrowni Kozienice pod kątem transformacji, *Na jakim etapie są aukcje uzupełniające rynku mocy na rok 2026 oraz jak przebiegają rozmowy z Komisją Europejską w sprawie systemu wsparcia dla bloków 1-10 w Elektrowni Kozienice, *Planowanie mechanizmu wsparcia krajowego obejmującego gminę Kozienice jeśli unia europejska nie przedłuży Funduszu Sprawiedliwej Transformacji , *Zagrożenia miejsc pracy, przed wszystkim w elektrowni ale również w regionie, *Możliwość utworzenia strefy ekonomicznej, *Pomocy przez ministerstwo przy procedurze administracyjnej zamiany gruntów klasy I-3 na cele inwestycyjne, *Problemy z jakimi się borykają samorządy w regionie Kozienic, *Działania osłonowe i odpowiednio podjęte kroki, żeby nie groził nam czarny scenariusz społeczny i gospodarczy, *Kiedy nastąpi zmiana w polityce klimatycznej jaki jest system handlu uprawnieniami do emisji CO2-ETS. To co wybrzmiało podczas tego spotkania to to, że 2035 roku nie będzie zwolnień w elektrowni Kozienice. Jest przestrzeń do konstruktywnych rozmów ale cały czas brakuje konkretów, Realizacja projektu budowy ,,gazówek’’ idzie zgodnie z harmonogramem, Zawiązki zawodowe muszą być czujne i cały czas monitować sytuacje. Związki zawodowe zaproponowały spotkanie w gronie ściśle powołanego zespołu. Minister Kropiwnicki przychylił się do propozycji i zaproponował spotkanie na przełomie maja i czerwca a w takim rozszerzonym składzie zaproponował spotkanie na wrzesień tego roku.

2025-03-29
/ Dodał:Gelen

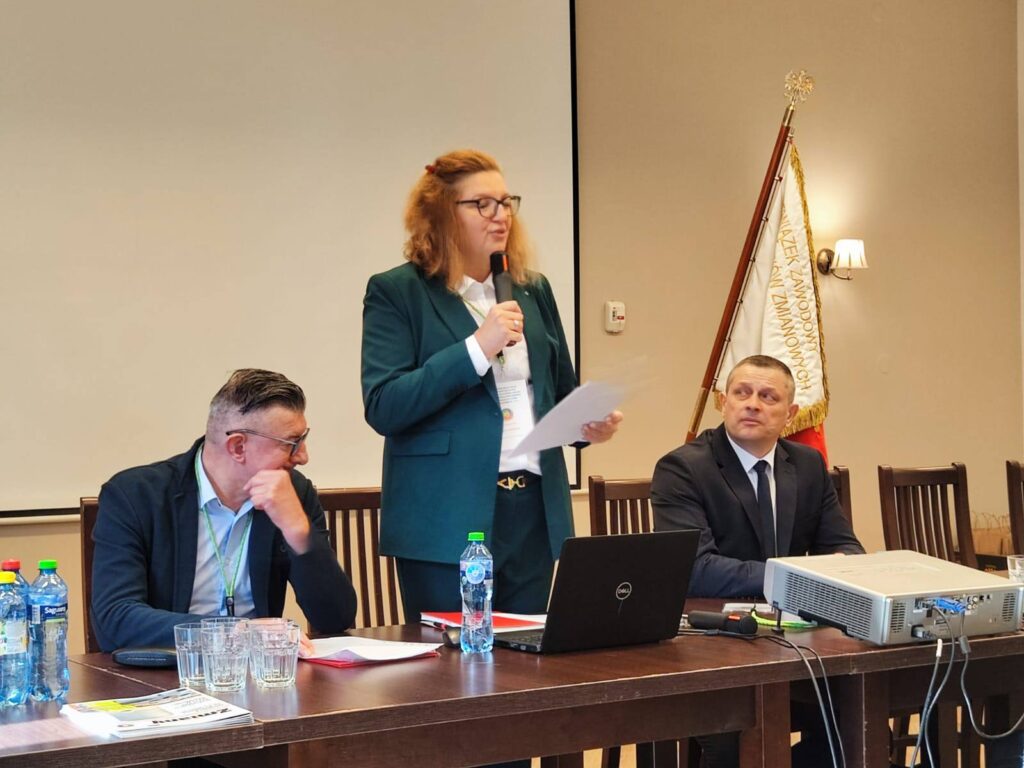
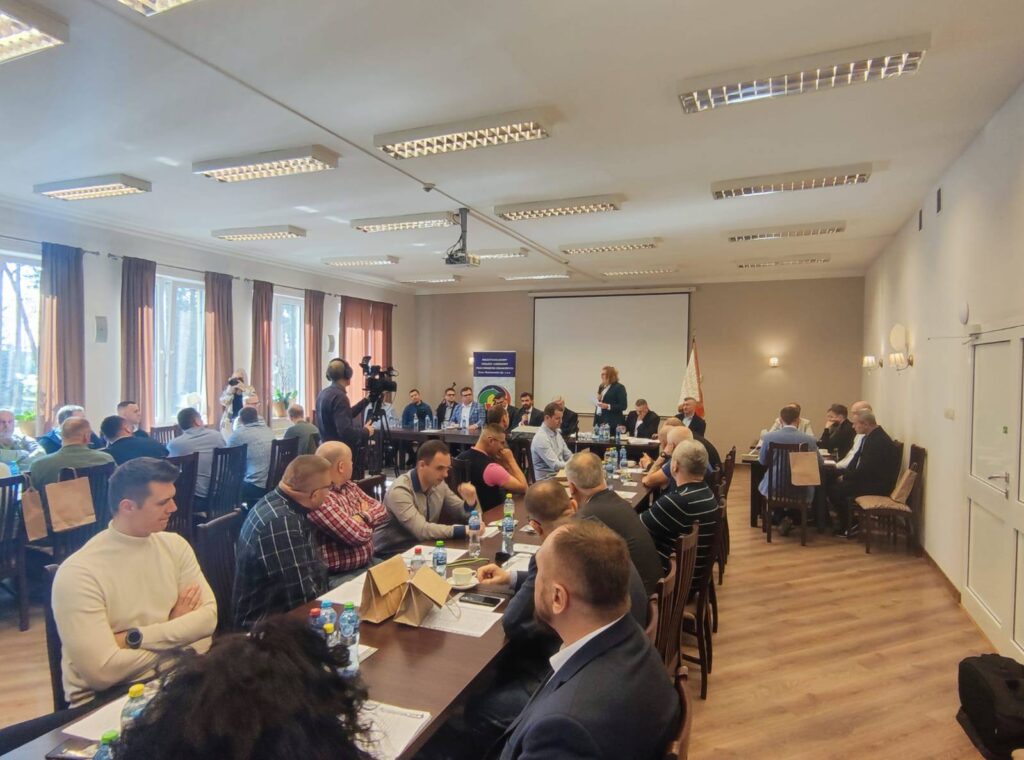
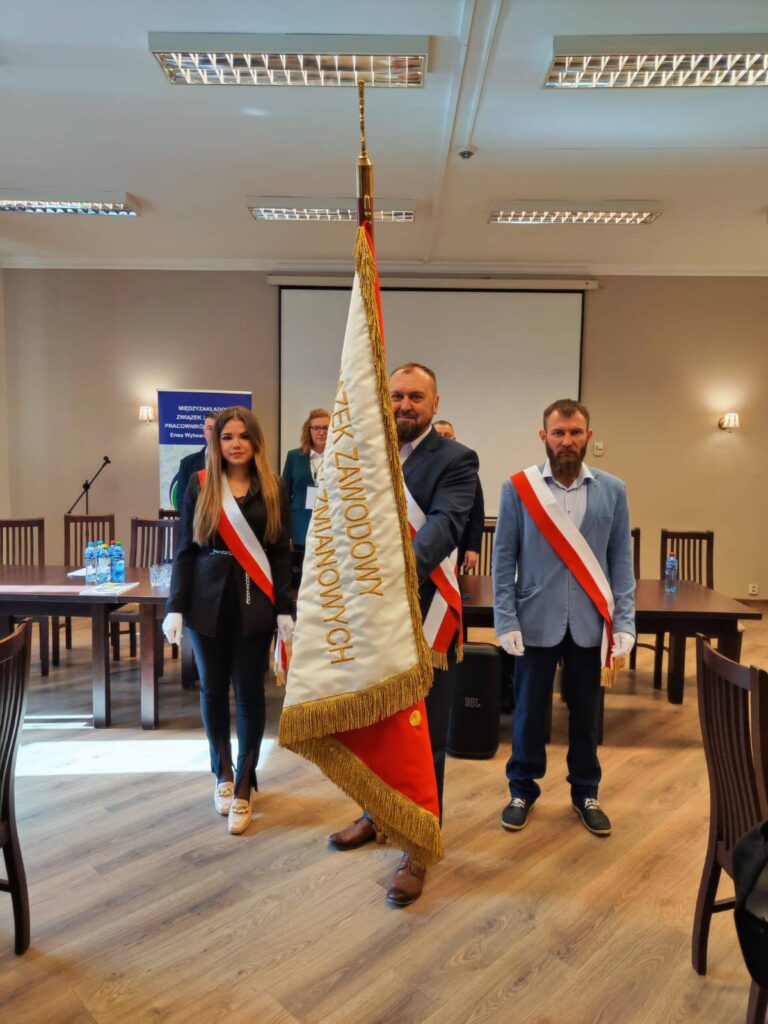
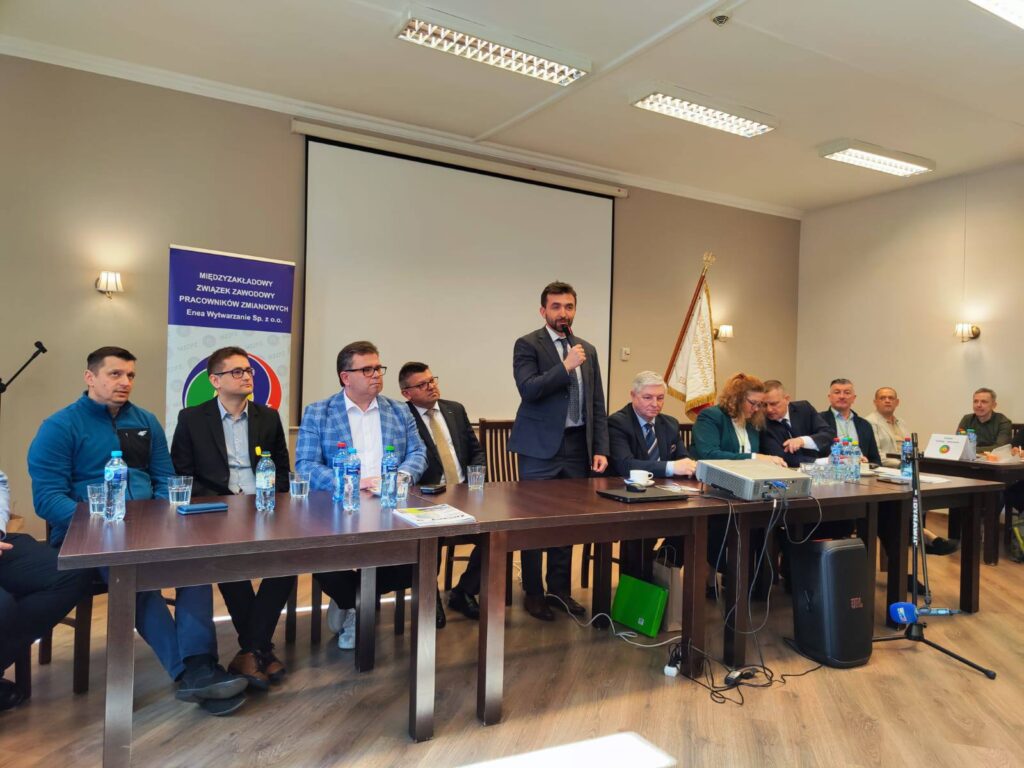
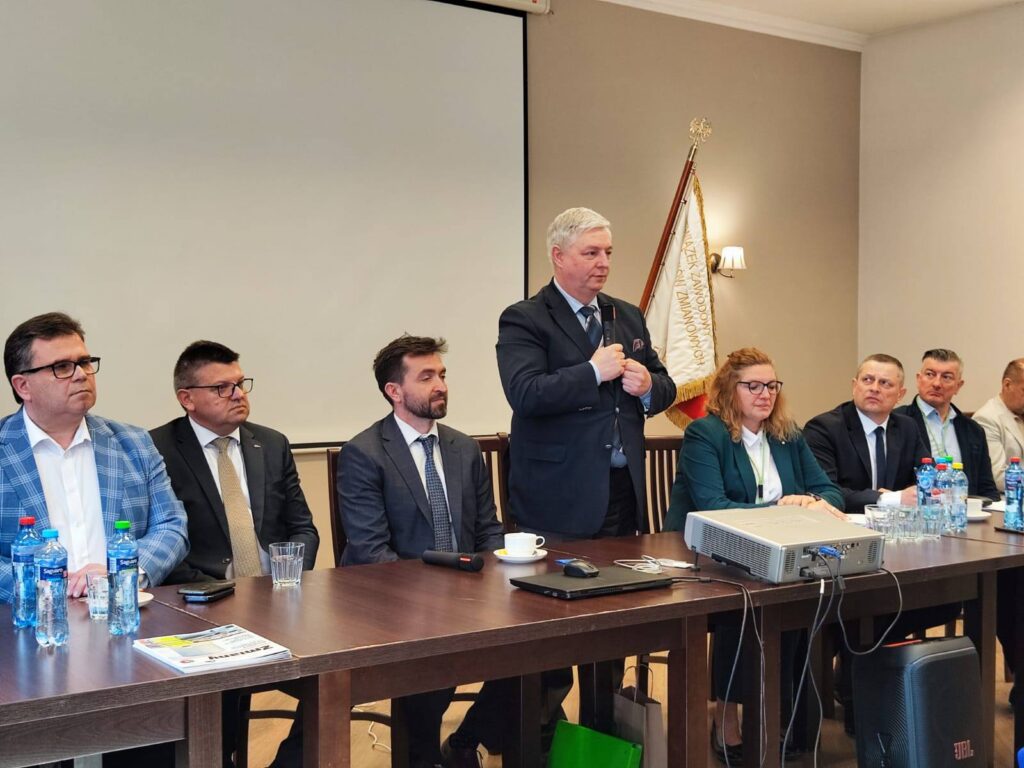
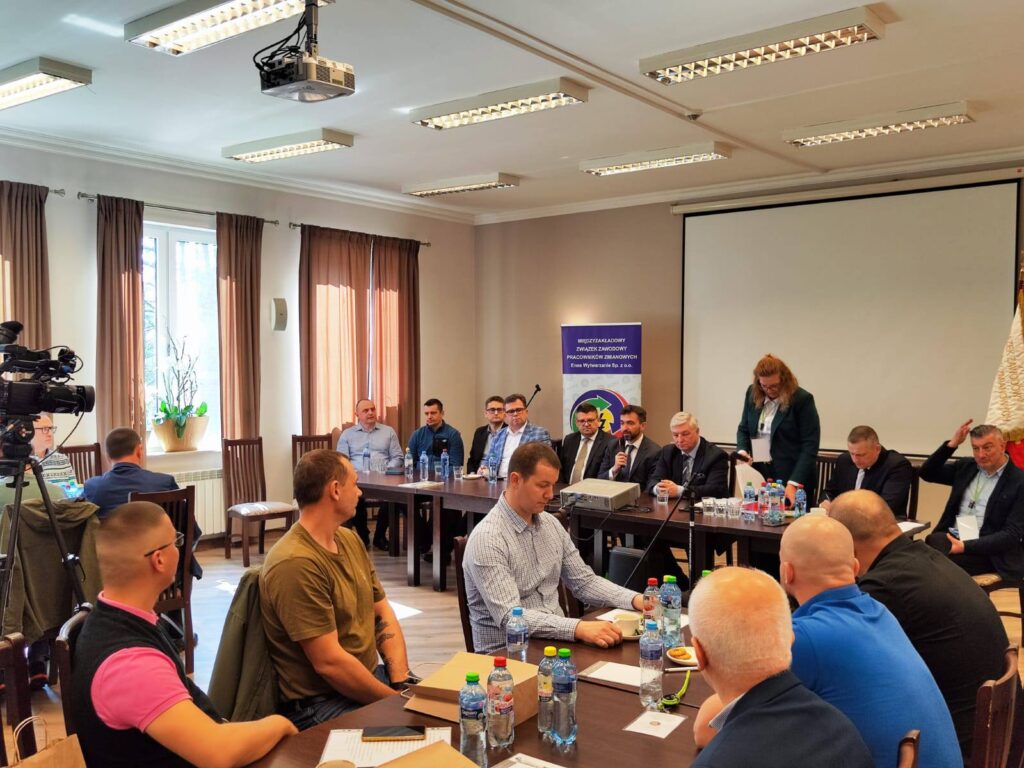
Koleżanki i Koledzy wszystkim Delegatom dziękuję za udział w dzisiejszym Walnym Zebraniu Delegatów.

Dzisiaj dokonaliśmy zmian we władzach naszego związku, odbyły się wybory uzupełniające. Wiceprzewodniczącym MZZPZ został kolega Łukasz Kulik a w szeregi zarządu MZZPZ dołączył do nas Kolega Piotr Tokarski.

Gośćmi na naszym spotkaniu byli: prezes zarządu EW Piotr Andrusiewicz, Sławek Zielony, przedstawiciele RN wybrani przez pracowników, przewodniczący MZZE Dariusz Sadurski oraz burmistrz gminy Kozienice Mariusz Prawda. Zadaliśmy mnóstwo pytania, nie na wszystkie otrzymaliśmy odpowiedzi. Prezydium jest zobowiązane złożyć pytania do zarządu EW w formie pisemnej. Zebranie Delegatów udzieliło absolutorium Zarządowi MZZPZ. Po dokonaniu wyborów uzupełniających przeprocedowaliśmy zmiany w statucie, uchwaliliśmy budżet na rok 2025, podjęliśmy uchwałę zatwierdzającą upsprawozdanie finansowe. Podjęliśmy uchwałę programową na najbliższy czas. Na koniec zebrania podjelismy uchwałę o podniesieniu składki członkowskiej na 40 zł od 01.07.2025 roku (całą kwotę rocznych składek można odliczyć od podatku). To był pracowity dla nas dzień.

Przed nami wiele wyzwań i ogrom pracy.

Kalendarz

2026 październik

pon. wt. śr. czw. pt. sob. niedz.
1
2
3
4
5
6
7
8
9
10
11
12
13
14
15
16
17
18
19
20
21
22
23
24
25
26
27
28
29
30
31

No Posts Found!

Napisz do nas

Twoja opinia ma dla nas ogromne znaczenie. Jeśli chcesz podzielić się swoimi sugestiami, masz pytania lub inne sprawy związane z działalnością związku, skorzystaj z formularza kontaktowego.

Czekamy na Twoje wiadomości!

Formularz kontaktowy

    Świerze Górne, 26-900 Kozienice

    NIP: 812-16-68-215
    REGON: 670812058
    KRS: 0000 20 38 86
    BANK: 91 1020 4317 0000 5202 0111 0162

      |  

    © 2024 mzzpzew.eu